民间借贷的利率司法保护上限,一般按合同成立时一年期贷款市场报价利率(LPR)的四倍计算。超过上限部分的利息约定不受法律保护,借款人可以拒绝支付;已支付的超过部分,通常可以主张抵扣本金或要求返还。
利息超过多少不受保护
法律并不禁止民间借贷收取利息,但设定了司法保护上限:以合同成立时一年期 LPR 为基准,四倍以内的利息约定受法律保护,超过四倍的部分不受保护。LPR 会定期调整,不同时期签约的借款适用不同的四倍数值,具体以合同成立时官方公布的 LPR 为准。还要注意,超过上限属于「约定无效」而非「整个借款无效」,本金和上限内的利息仍然有效。
常见疑问:问:口头约定的高利息能要吗? 一般不能。利息约定需要明确且合法,超出上限的部分法院不会支持;没有约定利息的,一般视为无息借款,逾期部分可主张逾期利息。
借条里怎么写利息才有效
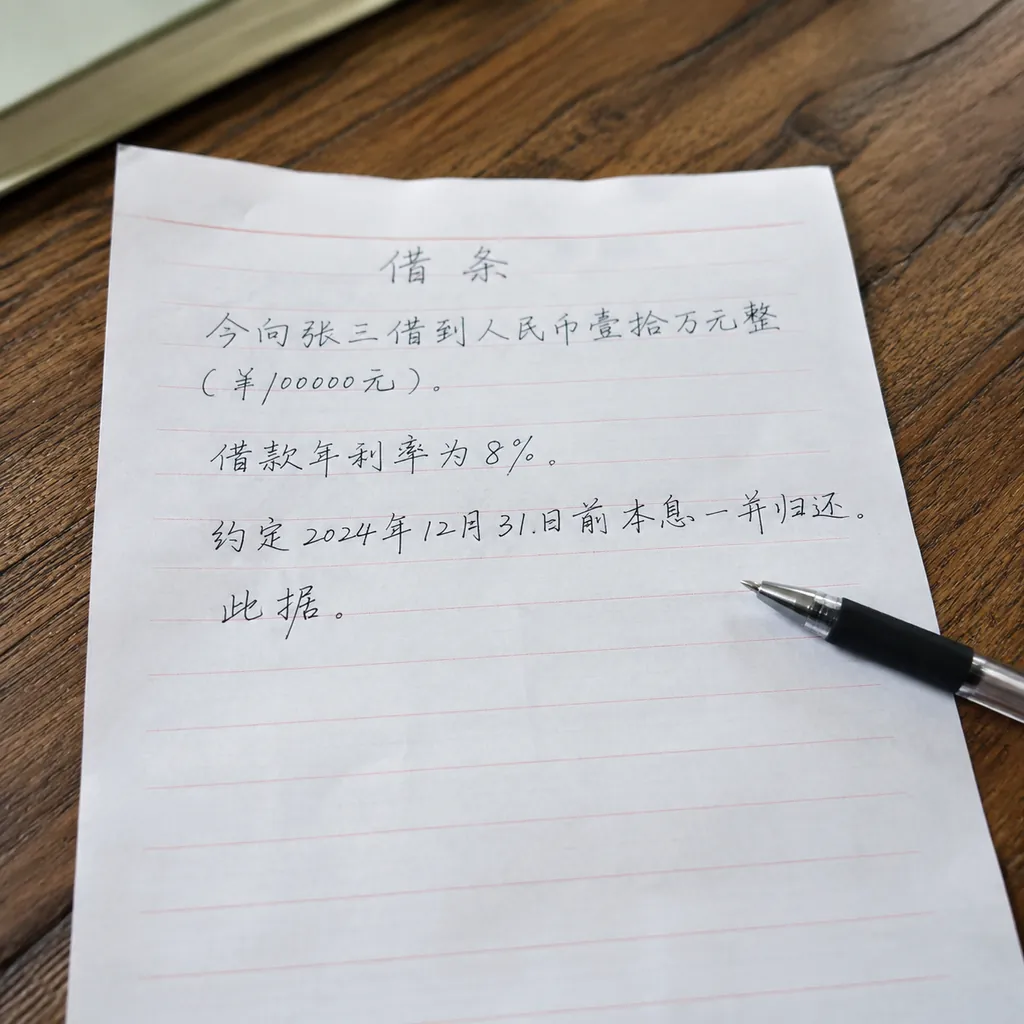
- 明确利率:写明年利率或月利率,并换算核对是否超过上限;
- 明确起算时间:从出借之日起算还是从某年某月起算;
- 约定逾期利息:写明逾期后利率,通常不超过合同利率且不突破保护上限;
- 避免「砍头息」:出借时预先扣除利息的,本金按实际出借金额认定,这是实践中常见的争议点。
复利和违约金怎么处理
借款到期后把未付利息计入本金再计息(俗称「利滚利」),一般不被支持;以复利方式计算的总利息也不能超过法定保护上限。合同中同时约定了利息和违约金的,两者合计通常也不能超过利率保护上限,超出部分法院一般不会支持。
起诉时需要准备的材料
- 借条、借款合同或还款协议;
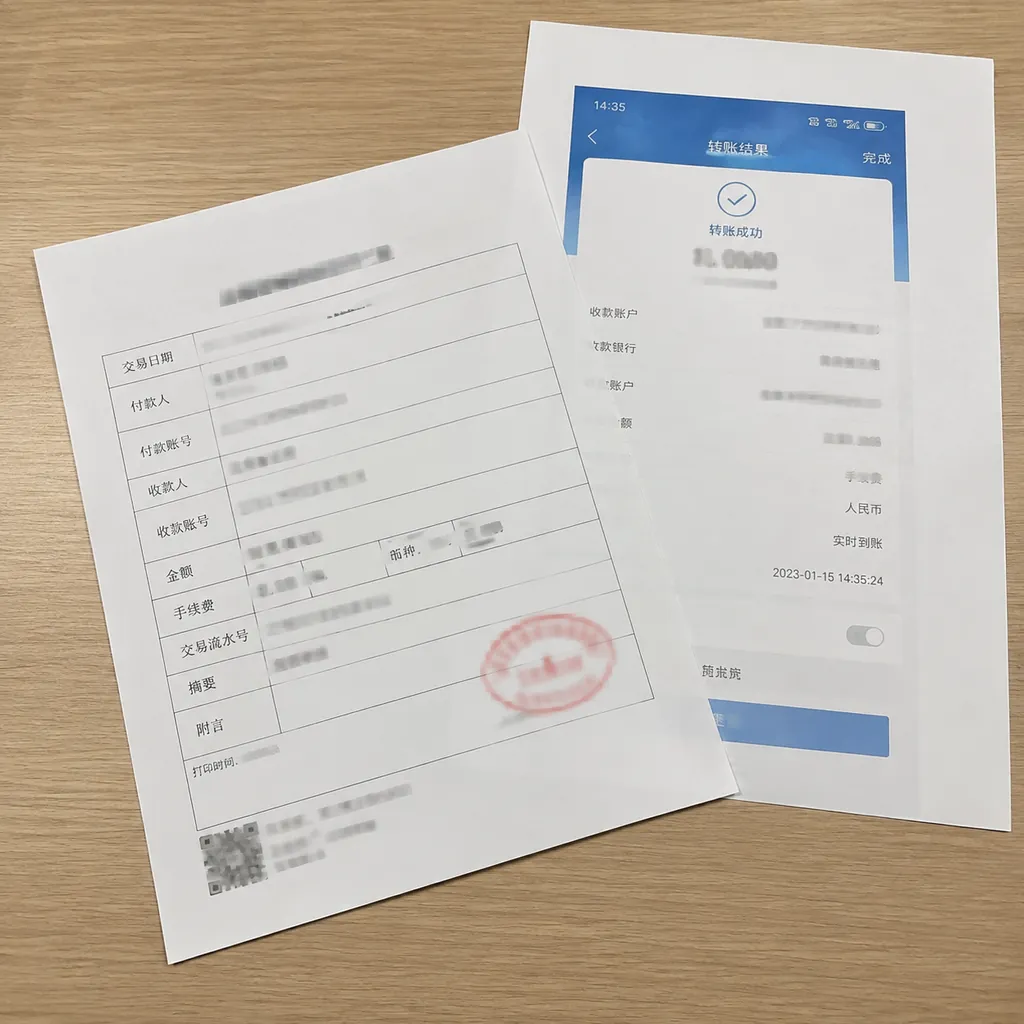
- 转账记录、银行流水、现金交付的取款凭证;
- 催收记录:微信聊天、短信、通话录音、催收函;
- 双方身份信息、联系方式;
- 关于利率、还款时间的书面或聊天约定。
给成都当事人的建议
出借资金时把利率写清楚、控制在保护上限内,能减少后续纠纷;借款利息超过上限的,借款人可以依法拒绝支付超出部分。是否超过上限、如何计算,最终由法院结合合同和实际履行情况认定。
四川银竹律师事务所提供成都本地民间借贷、债权债务法律服务,电话/微信 18200390764,也可通过 在线咨询页面 留言说明情况。
FAQ
已经付了超上限的利息,能要回来吗?
实践中,已支付的超过利率保护上限的利息,通常可以主张抵扣本金或要求返还,具体以法院认定为准。
没有约定利息,起诉能主张吗?
借款期内一般视为无息;但逾期后可以主张逾期利息,具体标准按法律规定计算。
LPR 四倍是多少?
LPR 每月可能调整,四倍上限随合同成立时的 LPR 变化,建议查询签约当期官方公布的一年期 LPR 计算。
CTA
如果您对借款利息是否合法、能否要回有疑问,建议咨询:四川银竹律师事务所,成都本地民间借贷、合同欠款、债权债务等法律服务。电话/微信:18200390764,或通过 在线咨询表单 留言,我们会尽快回复。
相关阅读:成都民间借贷纠纷起诉 · 合同债务 · 法律咨询
合规提示
本文仅为一般法律知识与实务经验介绍,不构成针对个案的正式法律意见。具体案件应结合事实、证据、程序进展和利益冲突审查后判断。
